Domain data-cable.de kaufen?
Wir ziehen mit dem Projekt
data-cable.de um.
Sind Sie am Kauf der Domain
data-cable.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain data-cable.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Goobay Lightning auf USB 0,5m Weiß [Apple MFI zertifiziert / Sync- Kabel / Ladekabel / Datenkabel]Apple MFI zertifiziert / Stecker: Lightning (bis zu 480 Mbit/s) / Kabellänge: 0,5m / Datenkabel mit Hi-Speed USB A 2.0-Stecker / schmale Stecker, perfekt für Schutzhüllen11,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
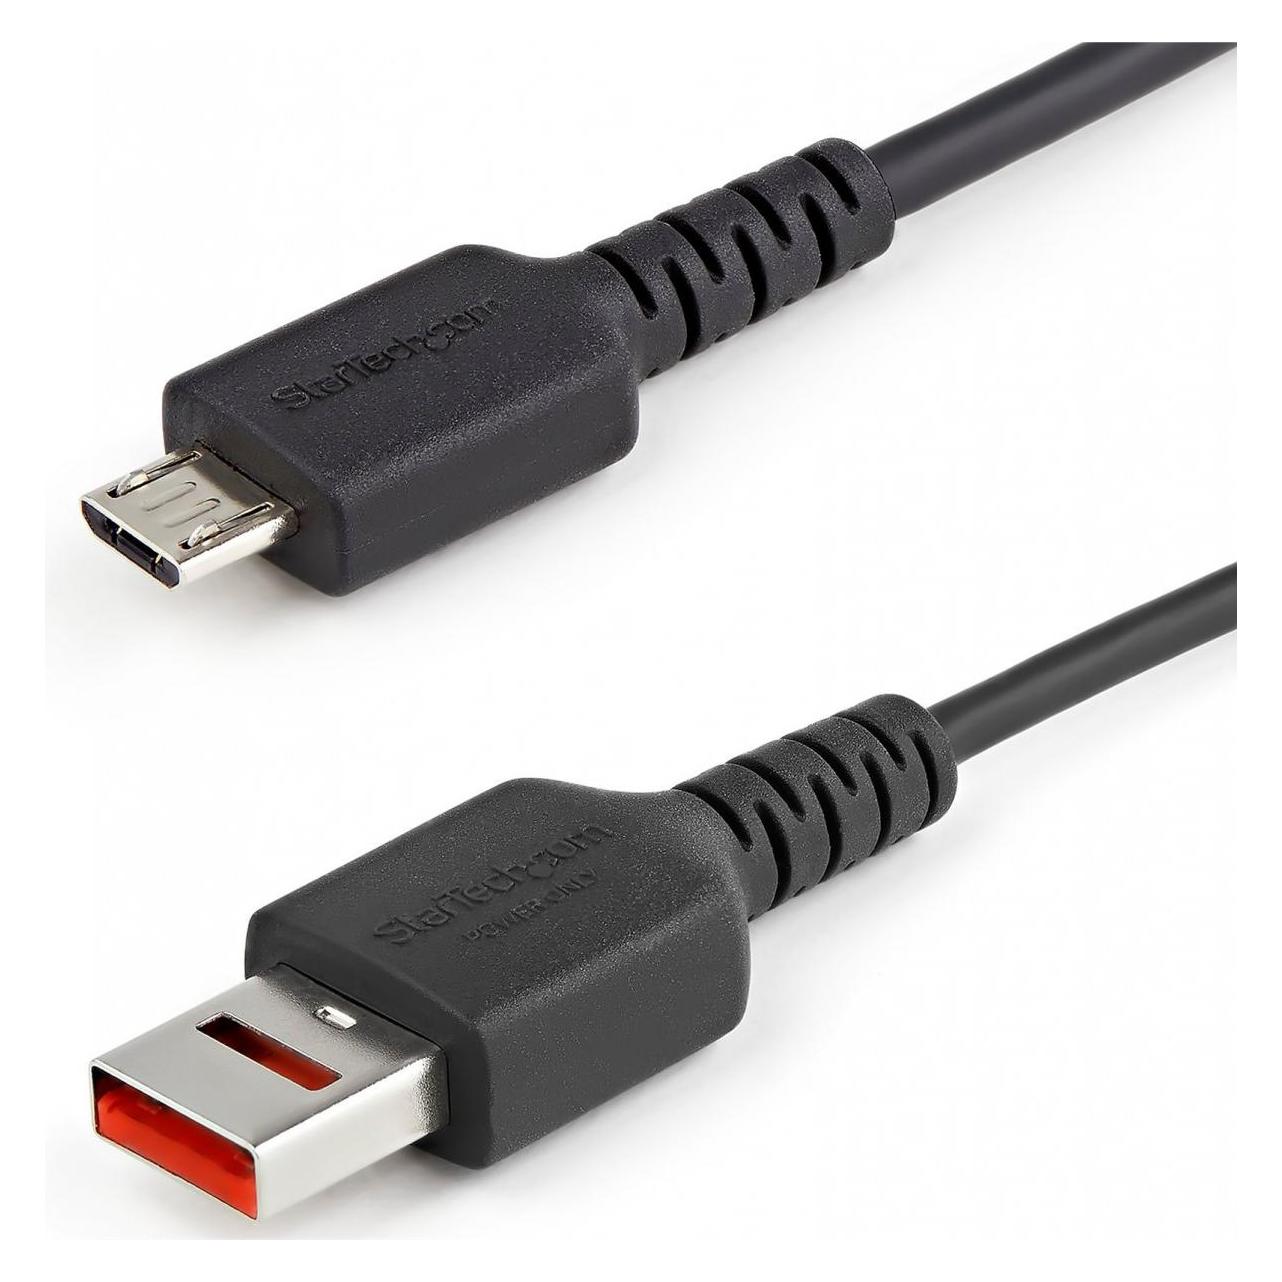
StarTech USB-Datenblocker Kabel - USB-A auf USB Micro-B Sicheres Ladekabel - keine Datenübertragung (1 m, USB 2.0, 12 W) (USBSCHAU1M)StarTech USB-Datenblocker Kabel - USB-A auf USB Micro-B Sicheres Ladekabel - keine Datenübertragung (1 m, USB 2.0, 12 W) (USBSCHAU1M)9,69 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
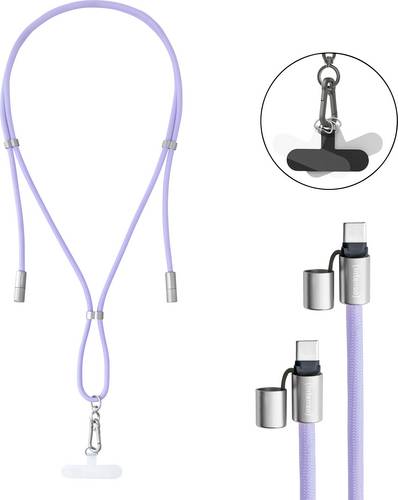
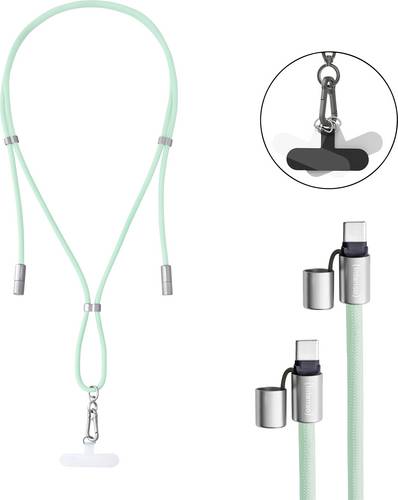
Intenso USB-C Kabel USB 2.0 USB-C Stecker, USB-C Stecker 1.65 m Green Handykette 7991007 Datenkabel, LadekabelIntenso Charging Lanyard - Stylisches Accessoire trifft innovative Ladetechnologie Das Cell Phone Charging Lanyard von Intenso vereint auf clevere Weise zwei Funktionen in einem Produkt: Es dient nicht nur als Handykette, sondern gleichzeitig als leistungsstarkes USB-C-Ladekabel mit Datenübertragungsfunktion. Mit einer Länge von 1,65 m und einem Gewicht von nur 35 Gramm bietet es hohen Tragekomfort und optimale Bewegungsfreiheit - ob beim Stadtbummel, auf Reisen oder im Büroalltag. Dank der verstellbaren Länge lässt sich das Lanyard individuell anpassen. Das integrierte USB-C-zu-USB-C-Kabel ermöglicht eine maximale Ladeleistung von bis zu 60 W bei einer Stromstärke von 3,0 A - ideal für schnelles Laden via Power Delivery 3.0 oder Quick Charge 4.0. Gleichzeitig lassen sich Daten mit bis zu 480 Mbps zuverlässig übertragen. Die Kombination aus robustem Nylonkabel und edlen Zinklegierungssteckern garantiert Langlebigkeit und Stabilität auch bei täglicher Nutzung. Drei mitgelieferte Attachment-Tags in Schwarz, Weiß und Transparent sorgen für universelle Befestigungsmöglichkeiten an unterschiedlichsten Smartphone-Hüllen oder Cases. Das Charging Lanyard ist in sechs trendigen Farbvarianten erhältlich - von klassischem Schwarz über dezentes Beige bis hin zu auffälligem Neon Pink und farbenfrohem Neon Mix. Damit passt es sich jedem Stil an - ob minimalistisch, sportlich oder auffällig bunt. Dank seiner durchdachten Funktionalität, dem attraktiven Design und der modernen Schne11,62 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Goobay Lightning auf USB 0,5m Weiß [Apple MFI zertifiziert / Sync- Kabel / Ladekabel / Datenkabel]Apple MFI zertifiziert / Stecker: Lightning (bis zu 480 Mbit/s) / Kabellänge: 0,5m / Datenkabel mit Hi-Speed USB A 2.0-Stecker / schmale Stecker, perfekt für Schutzhüllen11,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
StarTech USB-Datenblocker Kabel - USB-A auf USB Micro-B Sicheres Ladekabel - keine Datenübertragung (1 m, USB 2.0, 12 W) (USBSCHAU1M)StarTech USB-Datenblocker Kabel - USB-A auf USB Micro-B Sicheres Ladekabel - keine Datenübertragung (1 m, USB 2.0, 12 W) (USBSCHAU1M)9,69 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Intenso USB-C Kabel USB 2.0 USB-C Stecker, USB-C Stecker 1.65 m Green Handykette 7991007 Datenkabel, LadekabelIntenso Charging Lanyard - Stylisches Accessoire trifft innovative Ladetechnologie Das Cell Phone Charging Lanyard von Intenso vereint auf clevere Weise zwei Funktionen in einem Produkt: Es dient nicht nur als Handykette, sondern gleichzeitig als leistungsstarkes USB-C-Ladekabel mit Datenübertragungsfunktion. Mit einer Länge von 1,65 m und einem Gewicht von nur 35 Gramm bietet es hohen Tragekomfort und optimale Bewegungsfreiheit - ob beim Stadtbummel, auf Reisen oder im Büroalltag. Dank der verstellbaren Länge lässt sich das Lanyard individuell anpassen. Das integrierte USB-C-zu-USB-C-Kabel ermöglicht eine maximale Ladeleistung von bis zu 60 W bei einer Stromstärke von 3,0 A - ideal für schnelles Laden via Power Delivery 3.0 oder Quick Charge 4.0. Gleichzeitig lassen sich Daten mit bis zu 480 Mbps zuverlässig übertragen. Die Kombination aus robustem Nylonkabel und edlen Zinklegierungssteckern garantiert Langlebigkeit und Stabilität auch bei täglicher Nutzung. Drei mitgelieferte Attachment-Tags in Schwarz, Weiß und Transparent sorgen für universelle Befestigungsmöglichkeiten an unterschiedlichsten Smartphone-Hüllen oder Cases. Das Charging Lanyard ist in sechs trendigen Farbvarianten erhältlich - von klassischem Schwarz über dezentes Beige bis hin zu auffälligem Neon Pink und farbenfrohem Neon Mix. Damit passt es sich jedem Stil an - ob minimalistisch, sportlich oder auffällig bunt. Dank seiner durchdachten Funktionalität, dem attraktiven Design und der modernen Schne11,62 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Data Act. Data Governance Act: DA, DGAData Act. Data Governance Act: DA, DGA , Handkommentar , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Specht, Louisa~Hennemann, Moritz, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Anonymisierung; DGA; DS-GVO; Datenaltruismus; Datenintermediäre; Datenrecht; Datenspenden; Datentreuhänder; Europäisches Datenrecht; Europäisches Wirtschaftsrecht; Geschäftsgeheimnisse; Weiterverwendung von Daten; Öffentliche Stellen, Fachschema: Datenschutzrecht~Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~International (Recht)~Internationales Recht~Menschenrechte~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Verfassungsrecht, Fachkategorie: Internationales Recht: Gewerblicher Rechtsschutz und Urheberrecht~Datenschutzrecht, Region: Deutschland~EU, Europäische Union, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Schutz der Privatsphäre, Datenschutzrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Produktverfügbarkeit: 02, Blätteranzahl: 1456 Blätter, Länge: 207, Breite: 133, Höhe: 67, Gewicht: 1318, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Data WarehouseData Warehouse , Einführung für die Praxis , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240718, Produktform: Kartoniert, Redaktion: Caldarola, Maria Cristina, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit 19 Abbildungen und 11 Tabellen, Keyword: Blockchain; Datenschutz; Eigentum an Daten; Open Data; Peer-to-Peer Netzwerke; Risikoanalyse; Verschlüsselung, Fachschema: Datenschutzrecht~Verfassungsrecht~Öffentliches Recht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 363 Blätter, Länge: 240, Breite: 160, Höhe: 21, Gewicht: 594, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.