Domain data-cable.de kaufen?
Wir ziehen mit dem Projekt
data-cable.de um.
Sind Sie am Kauf der Domain
data-cable.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain data-cable.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Goobay Lightning auf USB 0,5m Weiß [Apple MFI zertifiziert / Sync- Kabel / Ladekabel / Datenkabel]Apple MFI zertifiziert / Stecker: Lightning (bis zu 480 Mbit/s) / Kabellänge: 0,5m / Datenkabel mit Hi-Speed USB A 2.0-Stecker / schmale Stecker, perfekt für Schutzhüllen11,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
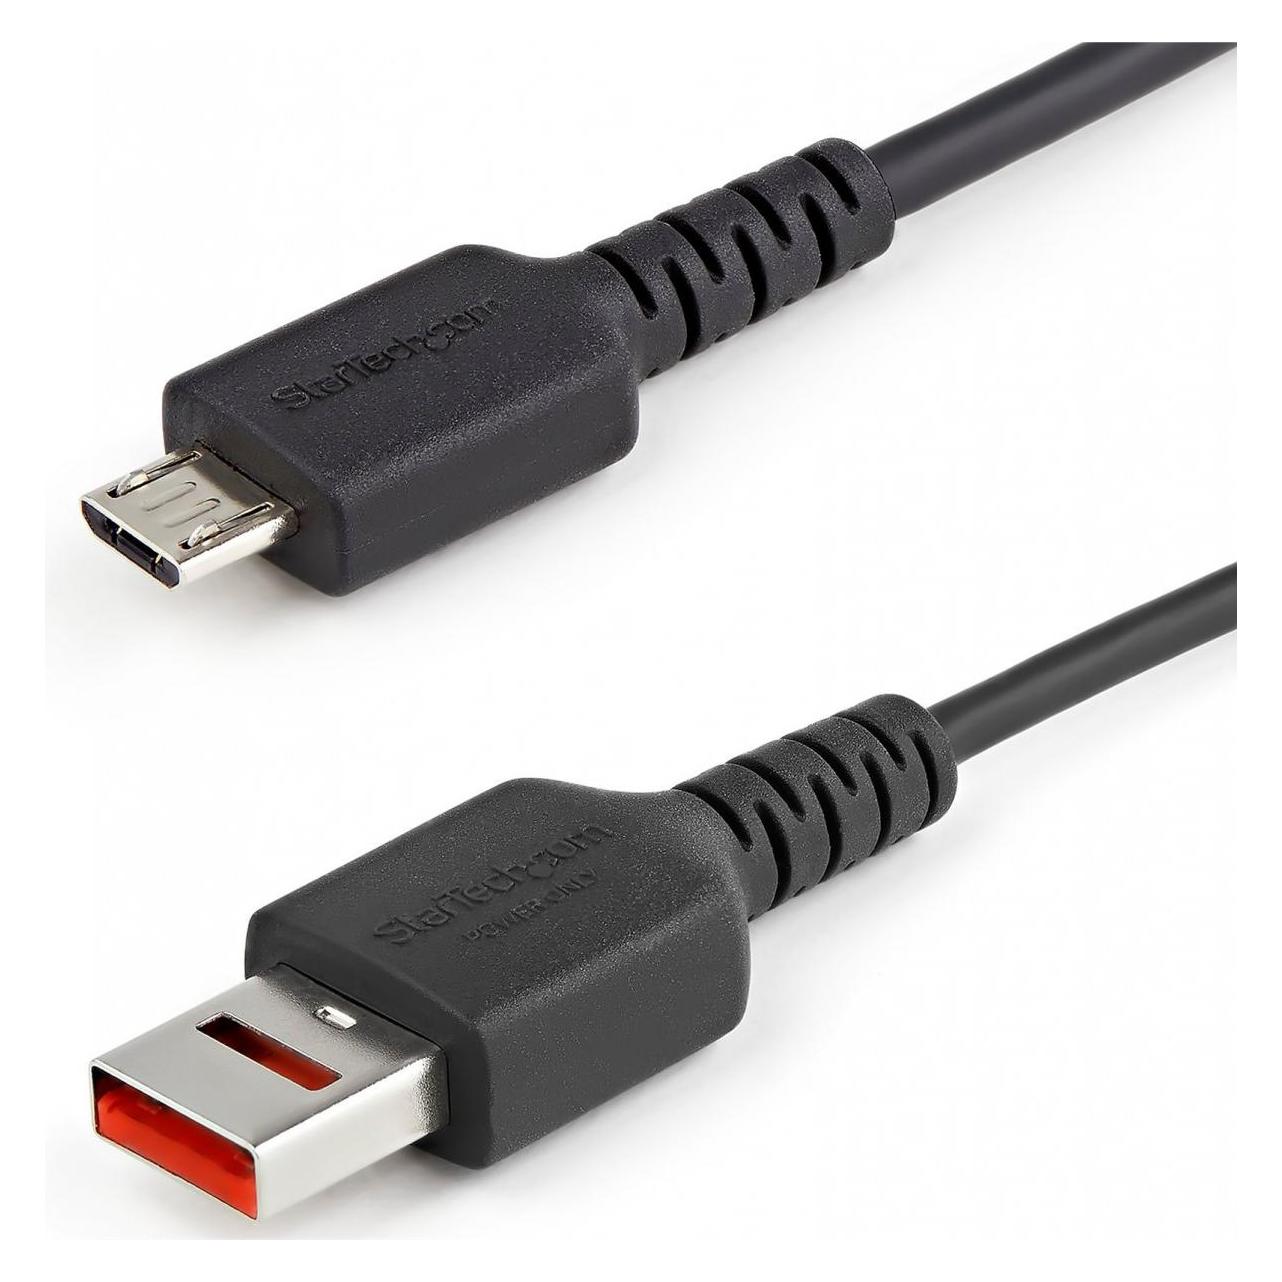
StarTech USB-Datenblocker Kabel - USB-A auf USB Micro-B Sicheres Ladekabel - keine Datenübertragung (1 m, USB 2.0, 12 W) (USBSCHAU1M)StarTech USB-Datenblocker Kabel - USB-A auf USB Micro-B Sicheres Ladekabel - keine Datenübertragung (1 m, USB 2.0, 12 W) (USBSCHAU1M)9,69 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
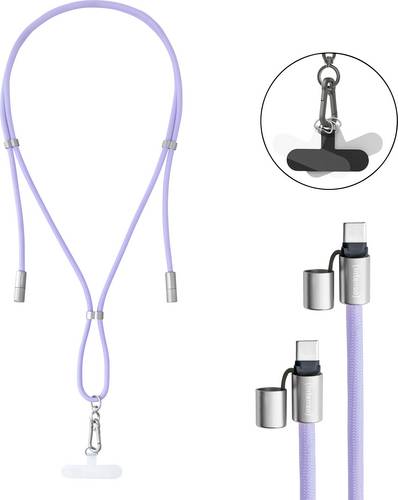
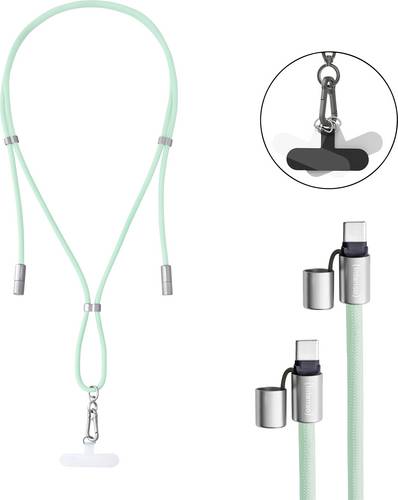
Intenso USB-C Kabel USB 2.0 USB-C Stecker, USB-C Stecker 1.65 m Green Handykette 7991007 Datenkabel, LadekabelIntenso Charging Lanyard - Stylisches Accessoire trifft innovative Ladetechnologie Das Cell Phone Charging Lanyard von Intenso vereint auf clevere Weise zwei Funktionen in einem Produkt: Es dient nicht nur als Handykette, sondern gleichzeitig als leistungsstarkes USB-C-Ladekabel mit Datenübertragungsfunktion. Mit einer Länge von 1,65 m und einem Gewicht von nur 35 Gramm bietet es hohen Tragekomfort und optimale Bewegungsfreiheit - ob beim Stadtbummel, auf Reisen oder im Büroalltag. Dank der verstellbaren Länge lässt sich das Lanyard individuell anpassen. Das integrierte USB-C-zu-USB-C-Kabel ermöglicht eine maximale Ladeleistung von bis zu 60 W bei einer Stromstärke von 3,0 A - ideal für schnelles Laden via Power Delivery 3.0 oder Quick Charge 4.0. Gleichzeitig lassen sich Daten mit bis zu 480 Mbps zuverlässig übertragen. Die Kombination aus robustem Nylonkabel und edlen Zinklegierungssteckern garantiert Langlebigkeit und Stabilität auch bei täglicher Nutzung. Drei mitgelieferte Attachment-Tags in Schwarz, Weiß und Transparent sorgen für universelle Befestigungsmöglichkeiten an unterschiedlichsten Smartphone-Hüllen oder Cases. Das Charging Lanyard ist in sechs trendigen Farbvarianten erhältlich - von klassischem Schwarz über dezentes Beige bis hin zu auffälligem Neon Pink und farbenfrohem Neon Mix. Damit passt es sich jedem Stil an - ob minimalistisch, sportlich oder auffällig bunt. Dank seiner durchdachten Funktionalität, dem attraktiven Design und der modernen Schne11,62 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Goobay Lightning auf USB 0,5m Weiß [Apple MFI zertifiziert / Sync- Kabel / Ladekabel / Datenkabel]Apple MFI zertifiziert / Stecker: Lightning (bis zu 480 Mbit/s) / Kabellänge: 0,5m / Datenkabel mit Hi-Speed USB A 2.0-Stecker / schmale Stecker, perfekt für Schutzhüllen11,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
StarTech USB-Datenblocker Kabel - USB-A auf USB Micro-B Sicheres Ladekabel - keine Datenübertragung (1 m, USB 2.0, 12 W) (USBSCHAU1M)StarTech USB-Datenblocker Kabel - USB-A auf USB Micro-B Sicheres Ladekabel - keine Datenübertragung (1 m, USB 2.0, 12 W) (USBSCHAU1M)9,69 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Intenso USB-C Kabel USB 2.0 USB-C Stecker, USB-C Stecker 1.65 m Green Handykette 7991007 Datenkabel, LadekabelIntenso Charging Lanyard - Stylisches Accessoire trifft innovative Ladetechnologie Das Cell Phone Charging Lanyard von Intenso vereint auf clevere Weise zwei Funktionen in einem Produkt: Es dient nicht nur als Handykette, sondern gleichzeitig als leistungsstarkes USB-C-Ladekabel mit Datenübertragungsfunktion. Mit einer Länge von 1,65 m und einem Gewicht von nur 35 Gramm bietet es hohen Tragekomfort und optimale Bewegungsfreiheit - ob beim Stadtbummel, auf Reisen oder im Büroalltag. Dank der verstellbaren Länge lässt sich das Lanyard individuell anpassen. Das integrierte USB-C-zu-USB-C-Kabel ermöglicht eine maximale Ladeleistung von bis zu 60 W bei einer Stromstärke von 3,0 A - ideal für schnelles Laden via Power Delivery 3.0 oder Quick Charge 4.0. Gleichzeitig lassen sich Daten mit bis zu 480 Mbps zuverlässig übertragen. Die Kombination aus robustem Nylonkabel und edlen Zinklegierungssteckern garantiert Langlebigkeit und Stabilität auch bei täglicher Nutzung. Drei mitgelieferte Attachment-Tags in Schwarz, Weiß und Transparent sorgen für universelle Befestigungsmöglichkeiten an unterschiedlichsten Smartphone-Hüllen oder Cases. Das Charging Lanyard ist in sechs trendigen Farbvarianten erhältlich - von klassischem Schwarz über dezentes Beige bis hin zu auffälligem Neon Pink und farbenfrohem Neon Mix. Damit passt es sich jedem Stil an - ob minimalistisch, sportlich oder auffällig bunt. Dank seiner durchdachten Funktionalität, dem attraktiven Design und der modernen Schne11,62 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Data Act. Data Governance Act: DA, DGAData Act. Data Governance Act: DA, DGA , Handkommentar , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Specht, Louisa~Hennemann, Moritz, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Anonymisierung; DGA; DS-GVO; Datenaltruismus; Datenintermediäre; Datenrecht; Datenspenden; Datentreuhänder; Europäisches Datenrecht; Europäisches Wirtschaftsrecht; Geschäftsgeheimnisse; Weiterverwendung von Daten; Öffentliche Stellen, Fachschema: Datenschutzrecht~Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~International (Recht)~Internationales Recht~Menschenrechte~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Verfassungsrecht, Fachkategorie: Internationales Recht: Gewerblicher Rechtsschutz und Urheberrecht~Datenschutzrecht, Region: Deutschland~EU, Europäische Union, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Schutz der Privatsphäre, Datenschutzrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Produktverfügbarkeit: 02, Blätteranzahl: 1456 Blätter, Länge: 207, Breite: 133, Höhe: 67, Gewicht: 1318, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Data WarehouseData Warehouse , Einführung für die Praxis , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240718, Produktform: Kartoniert, Redaktion: Caldarola, Maria Cristina, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit 19 Abbildungen und 11 Tabellen, Keyword: Blockchain; Datenschutz; Eigentum an Daten; Open Data; Peer-to-Peer Netzwerke; Risikoanalyse; Verschlüsselung, Fachschema: Datenschutzrecht~Verfassungsrecht~Öffentliches Recht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 363 Blätter, Länge: 240, Breite: 160, Höhe: 21, Gewicht: 594, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.